NAVEGAR ENTRE IMPERIOS
Panorama Económico LatinoamericanoArgentina: no se espera recuperación para los próximos meses
Sep 29, 2026
Las empresas de ambos sectores llegan al último trimestre con expectativas negativas sobre ventas, producción, pedidos y empleo. El escenario se da después de meses de caída del consumo masivo y de una baja de 5% en la producción industrial en julio. Supermercados e industria anticipan más recesión: la demanda interna seguirá sin reaccionar
Supermercados e industria manufacturera ingresan al último trimestre del año con un diagnóstico similar sobre la economía argentina: la demanda interna continúa sin alcanzar un nivel suficiente para sostener una recuperación generalizada de la actividad y las empresas no esperan una mejora significativa en los próximos meses.
Las dos encuestas de tendencia de negocios difundidas este lunes por el Instituto Nacional de Estadística y Censos (INDEC) muestran balances negativos en las principales variables vinculadas con el nivel de actividad, mientras que una mayoría de las firmas consultadas prevé mantener sus niveles actuales antes que aumentarlos.
as expectativas para septiembre-noviembre llegan después de un período en el que el consumo masivo acumula meses de retroceso y la industria volvió a mostrar una caída significativa. En julio, el Índice de Producción Industrial Manufacturero (IPI manufacturero) registró una baja interanual de 4,9 por ciento y una contracción mensual desestacionalizada de 5 por ciento, mientras que el acumulado de los primeros siete meses del año quedó 2,6 por ciento por debajo del mismo período de 2025.
La encuesta del INDEC a supermercados y autoservicios mayoristas coincide con el pronóstico. En agosto, apenas 7,9 por ciento de las empresas calificó como buena su situación comercial, mientras que 28,1 por ciento la consideró mala y 64 por ciento la ubicó como normal. El balance entre respuestas positivas y negativas quedó en -20,2 puntos. El indicador de confianza empresarial, que combina la evaluación de la situación actual, las expectativas y la situación de los stocks, se ubicó en torno a cero.
La principal explicación aparece cuando las empresas identifican qué les impide aumentar la actividad. El 59,6 por ciento señaló a la demanda como el factor que limita su capacidad de crecimiento, frente al 62,6 por ciento que había dado esa respuesta tres meses antes. El costo laboral aparece bastante más atrás, con 20,2 por ciento, mientras que el costo de financiamiento representa 6,7 por ciento. De acuerdo con el relevamiento, el problema para el comercio minorista continúa estando en la cantidad de bienes que los hogares pueden comprar.
La leve desaceleración de los precios no se tradujo hasta ahora en una recuperación sostenida del volumen consumido, y los propios empresarios consultados por el organismo estadístico colocan a la demanda como el principal obstáculo para ampliar sus negocios.

Según un relevamiento de Scentia publicado en agosto, el consumo masivo cayó 2,6 por ciento interanual en julio y acumuló siete meses consecutivos de retrocesos en 2026. Las ventas bajaron tanto en grandes supermercados como en autoservicios independientes, mientras que el nivel general del consumo se ubicó muy por debajo del registrado en enero de 2023. Los datos oficiales también habían mostrado un deterioro en los primeros meses del año. En marzo, las ventas de supermercados a precios constantes cayeron 5,1 por ciento interanual y acumularon una baja de 3,1 por ciento en el primer trimestre. En abril, el retroceso interanual fue de 3,7 por ciento y el acumulado enero-abril quedó 3,3 por ciento abajo.
La comparación con 2025 también resulta significativa. El año pasado había comenzado con una recuperación interanual de las ventas en supermercados, aunque hacia noviembre el índice ya registraba una caída de 2,8 por ciento interanual y los autoservicios mayoristas acumulaban una baja de 7,7 por ciento en los primeros once meses.
El 19,7 por ciento de las empresas espera que disminuya el volumen de producción durante septiembre-noviembre, frente al 15,4 por ciento que anticipa un aumento. El 64,9 por ciento calcula que no habrá modificaciones. El balance entre respuestas positivas y negativas queda en -4,3 puntos. La situación de los pedidos permite entender por qué la industria no proyecta una expansión. En agosto, 52,9 por ciento de las empresas consideró que su cartera de pedidos se encontraba por debajo de lo normal y solamente 2,2 por ciento la ubicó por encima de ese nivel. El balance de esta variable llegó a -50,7 puntos.
El principal límite identificado por las fábricas es todavía más contundente que en el comercio. El 53,6 por ciento de las empresas señaló a la insuficiencia de la demanda interna como el factor más importante que restringe su capacidad para aumentar la producción. La competencia de productos importados aparece en segundo lugar, con 10,1 por ciento, seguida por la incertidumbre económica, con 6,7 por ciento.
La apertura comercial, por lo tanto, aparece como un problema adicional sobre una demanda doméstica que ya se encuentra debilitada. El dato se inserta en un escenario en el que las importaciones de bienes compiten con la producción local, mientras el mercado interno no consigue generar un volumen suficiente de pedidos para sostener la utilización de las plantas.
En agosto, 30 por ciento de las empresas calificó como mala su situación empresarial, frente a 7,7 por ciento que la consideró buena. El balance fue de -22,4 puntos. La cartera de pedidos mostró un balance de -50,7 puntos y las exportaciones uno de -29,4 puntos. La utilización de la capacidad instalada aporta otro dato sobre el nivel efectivo de actividad. En julio de 2026 se ubicó en 58,2 por ciento, por debajo del 58,4 por ciento registrado en julio del año anterior.
En materia laboral, el 16,5 por ciento espera reducir la cantidad de trabajadores durante los próximos tres meses, frente al 3,7 por ciento que proyecta aumentarla. El 79,8 por ciento estima que no habrá modificaciones. El balance queda en -12,8 puntos. Algo similar ocurre con las horas trabajadas. El 17 por ciento de las industrias espera una reducción durante septiembre-noviembre, mientras que 5,8 por ciento proyecta un aumento y 77,2 por ciento no anticipa cambios. El balance también es negativo, en -11,2 puntos.
Las expectativas sobre la demanda interna son todavía más débiles. El 23,8 por ciento de las firmas espera que los pedidos provenientes del mercado local disminuyan durante el próximo trimestre, frente a 13,8 por ciento que prevé un aumento. El 62,4 por ciento espera estabilidad, con un balance de -10 puntos.
Economía en México creció 3.3% anual en julio, reporta el INEGI
En julio, la economía de México registró un crecimiento real de 3.3 por ciento anual, con los servicios como principal soporte y una industria más visible, reveló el Instituto Nacional de Estadística y Geografía (Inegi).. Servicios e industria impulsaron el arranque del tercer trimestreClara
El indicador global de la actividad económica (IGAE), que calcula el Inegi y que da seguimiento mensual al comportamiento de la economía mexicana, mostró un avance de 0.8 por ciento mensual en julio, lo que representa una mejoría, luego del estancamiento de junio y de la caída de 0.3 por ciento en mayo pasado.
Las actividades terciarias (comercio y servicios) crecieron 1.2 por ciento mensual y las secundarias (la producción industrial) 0.5 por ciento, mientras las primarias, que incluyen agricultura, ganadería, silvicultura, pesca y caza, se contrajeron 1.1 por ciento.
A tasa anual, en el segundo mes de la justa mundialista, las actividades terciarias aumentaron 4 por ciento y las secundarias 2.4 por ciento. Las primarias cayeron 0.6 por ciento con cifras desestacionalizadas, para hacer más comparables las cifras.
“Estos resultados confirman un arranque muy positivo del tercer trimestre, por lo que se espera que la industria y los servicios mantengan una visión más alentadora en lo que resta del año”, comentó Francisco Flores, director de economía nacional de Banorte.
El Inegi detalló, con cifras originales, sin ningún proceso estadístico por efecto de calendario, que la actividad económica del país avanzó 3.4 por ciento anual, apoyada por el crecimiento de 4 por ciento en los servicios y de 2.7 por ciento de la industria. El sector agro cayó 1.1 por ciento.
En los primeros siete meses del año, la economía de México acumuló un crecimiento de 1.5 por ciento con respecto al mismo periodo de 2025.
Los servicios y el agro repuntaron 2 y 1.8 por ciento, respectivamente; en tanto, la industria avanzó 0.4 por ciento.
“El resultado del IGAE estuvo respaldado, principalmente, por el repunte de las actividades terciarias y por una mejora en las secundarias, lo que sugiere una recuperación más amplia respecto al cierre del trimestre previo; no obstante, el desempeño continuó siendo heterogéneo entre sectores, ante la contracción en las actividades primarias”, explicó Rosa Rubio, analista económica de Monex.
Añadió que las cifras acumuladas de enero-julio muestran una mejora gradual en el ritmo de la actividad, donde la industria revirtió la trayectoria negativa observada desde agosto de 2024, mientras los servicios continuaron siendo el principal soporte del crecimiento.
Uruguay: actividad estancada, con aumento del empleo e ingresos
Mate Amargo
Parece raro, ¿verdad? El empleo, y los ingresos que lo remuneran, disociados del crecimiento económico. Este último medido por la variación anual del Producto Bruto Interno (PIB), se ha estancado y la evolución de sus componentes muestra un desempeño contradictorio. La demanda Interna (consumo e inversión) mostró avances en el año cerrado al segundo trimestre de 2026, mientras que la demanda externa (exportaciones) se contrajo.
Desde la oferta de bienes y servicios de los diferentes sectores económicos, los que se agrupan en la producción material (agro, industria, energía) retrocedieron, mientras que las actividades dedicadas a la producción de servicios incidieron de tal forma que lo contrarrestaron. Lamentablemente el Banco Central del Uruguay (BCU) mantiene desactualizada la distribución del valor de bienes y servicios producidos entre trabajadores, empresarios y estado (salarios, ganancias, impuestos) derivados de aquellos resultados productivos, por lo cual el balance global, que obviamente incluye la relación entre crecimiento y distribución, queda incompleto.
En el anexo gráfico damos cuenta del estancamiento de la producción nacional que en el curso de la última década apenas ha promediado una tasa de crecimiento de 1,2% anual si la extendemos hasta abril-junio de 2026. En el año móvil al 2º trimestre de este año el avance productivo solo significó un 0,4% adicional, y si la medición es interanual (con respecto al mismo trimestre del año anterior), como lo realiza el BCU, el resultado es un descenso de -0,5%.
En el anexo gráfico damos cuenta del estancamiento de la producción nacional que en el curso de la última década apenas ha promediado una tasa de crecimiento de 1,2% anual si la extendemos hasta abril-junio de 2026. En el año móvil al 2º trimestre de este año el avance productivo solo significó un 0,4% adicional, y si la medición es interanual (con respecto al mismo trimestre del año anterior), como lo realiza el BCU, el resultado es un descenso de -0,5%.
En un primer análisis, parece fruto de fuerzas aparentemente contrapuestas, la producción para el consumo interno vs la producción para la demanda externa, visto sus desempeños con signos opuestos. En el cuadro siguiente podemos observar como el consumo interno, de los hogares y también del gobierno, así como la inversión en bienes de capital, incidieron positivamente.
![]()
Sin duda tuvo que ver el aumento de empleos e ingresos que resaltamos anteriormente, que ha redundado en un aumento de la masa salarial. Pero también hay que señalar que esa expansión del consumo interno no ha sido uniforme, sino que hasta ha tenido componentes de clase. Como el BCU anota en su Informe de Cuentas Nacionales “En el caso de los hogares, el incremento se observó principalmente en el gasto en bienes de consumo importados donde se destaca la incidencia de los bienes duraderos (en especial, los vehículos) y de prendas de vestir”.
Sin duda tuvo que ver el aumento de empleos e ingresos que resaltamos anteriormente, que ha redundado en un aumento de la masa salarial. Pero también hay que señalar que esa expansión del consumo interno no ha sido uniforme, sino que hasta ha tenido componentes de clase. Como el BCU anota en su Informe de Cuentas Nacionales “En el caso de los hogares, el incremento se observó principalmente en el gasto en bienes de consumo importados donde se destaca la incidencia de los bienes duraderos (en especial, los vehículos) y de prendas de vestir”.
Algo que ya habíamos intuido cuando analizamos la influencia del dólar “barato” en la reducción de la inflación, que desplaza la demanda hacia consumos de bienes asociados a ingresos medios y altos (autos, computadoras, electrodomésticos). De esta manera, un aumento del consumo también “resta” al PIB vía importaciones, las cuales tuvieron una incidencia negativa de -2% en el resultado final. Se van acomodando entonces los hechos a la pregunta inicial, conciliar estancamiento, o incluso crecimiento negativo, con aumento de demanda por alza de ingresos en los hogares uruguayos.
Entonces como conciliar además esto con el mantenimiento de más de 500 mil personas ocupadas, de las cuales casi 300 mil son trabajadores asalariados que, según el Instituto Cuesta Duarte del PIT-CNT, ganan menos de 25.000 pesos. Veamos donde aumentó el empleo y dónde los salarios. La población ocupada creció 1% a junio 2026, esto significa un saldo positivo de 17.000 empleos, que se distribuyen entre las actividades productoras de servicios, en particular las dedicadas a informática, comunicaciones, servicios profesionales a empresas y servicios financieros, o sea donde se pagan los salarios más altos.
Entonces como conciliar además esto con el mantenimiento de más de 500 mil personas ocupadas, de las cuales casi 300 mil son trabajadores asalariados que, según el Instituto Cuesta Duarte del PIT-CNT, ganan menos de 25.000 pesos. Veamos donde aumentó el empleo y dónde los salarios. La población ocupada creció 1% a junio 2026, esto significa un saldo positivo de 17.000 empleos, que se distribuyen entre las actividades productoras de servicios, en particular las dedicadas a informática, comunicaciones, servicios profesionales a empresas y servicios financieros, o sea donde se pagan los salarios más altos.
El saldo negativo se mantiene en las actividades de la producción material (industria, construcción, excepto agro) y en comercio y transporte. En efecto, como vemos en el cuadro siguiente, el crecimiento del empleo se conjugó con el aumento mayor del salario en las actividades de servicios señaladas, que son las que están marcando la recuperación de una masa salarial diferenciada.
![]()
En el caso de la evolución positiva de la inversión, encontramos un fenómeno similar. Las mayores inversiones también provocaron un incremento de las importaciones de maquinarias y de materiales de construcción, pero a diferencia del consumo “improductivo”, estos pueden traducirse en un futuro en alza económica. Remitiéndonos nuevamente al Informe del BCU, “Estas inversiones están asociadas a la instalación en el país de un centro de datos, al desarrollo de una planta de la industria forestal, y obras vinculadas a líneas de energía, plantas eléctricas y tuberías”. O sea, de Google, UPM II, UTE y OSE.
La incidencia negativa le correspondió al sector externo, del cual ya vimos en parte el papel de las importaciones. En el caso de las exportaciones, medida su evolución con respecto al 2° trimestre de 2025, decrecieron en -3,9%, y si lo hacemos en su proyección anual en cada trimestre (año móvil) apenas aumenta un 0,4%, prácticamente sin incidencia en el PIB global. Como señala el BCU, “fundamentalmente por el desempeño del rubro bienes … caída en las colocaciones de soja, carne y vehículos automotores, parcialmente compensadas por el aumento en productos lácteos”.
En este contexto, con un fuerte aumento de las importaciones, +7,8% que incidió en restar 2 puntos al resultado global del PIB, el balance comercial se deteriora, permanece positivo, pero se aleja de los márgenes obtenidos pre pandemia (un tercio inferior).
La perspectiva del PIB desde la producción corrobora el análisis precedente, realizado en función de las demandas, el empleo y los ingresos. La producción material se estanca, crece la de los servicios. En efecto, la comparación de los valores agregados en los últimos 12 meses, con el mismo período un año atrás, nos muestra un retroceso en las actividades primarias, en la construcción y en la generación de electricidad, y un débil crecimiento de la industria manufacturera.
La perspectiva del PIB desde la producción corrobora el análisis precedente, realizado en función de las demandas, el empleo y los ingresos. La producción material se estanca, crece la de los servicios. En efecto, la comparación de los valores agregados en los últimos 12 meses, con el mismo período un año atrás, nos muestra un retroceso en las actividades primarias, en la construcción y en la generación de electricidad, y un débil crecimiento de la industria manufacturera.
En las actividades productoras de servicios, que representan dos tercios del valor agregado nacional y el75% del empleo, se ubicó el crecimiento económico acumulado anual a junio 2026, donde destacaron los servicios financieros, el comercio, y los establecimientos que ofrecen alojamiento y alimentación vinculados al turismo.
![]()
En síntesis, el dinamismo de la actividad económica se ha ubicado en la producción de los servicios donde se genera a su vez más empleo y con mejores remuneraciones. De ahí se conjuga el estancamiento con distribución, donde sin duda han tenido mucho que ver los arreglos colectivos de salarios que se realizaron en base a otras perspectivas de inflación y crecimiento económico. El dinamismo económico principal deberá provenir de la producción material, que genera los eslabones de demanda y oferta para empujar al resto y aumentar el PIB global, el empleo y los ingresos en forma sostenible.
Nicaragua registra crecimiento del turismo en 2026
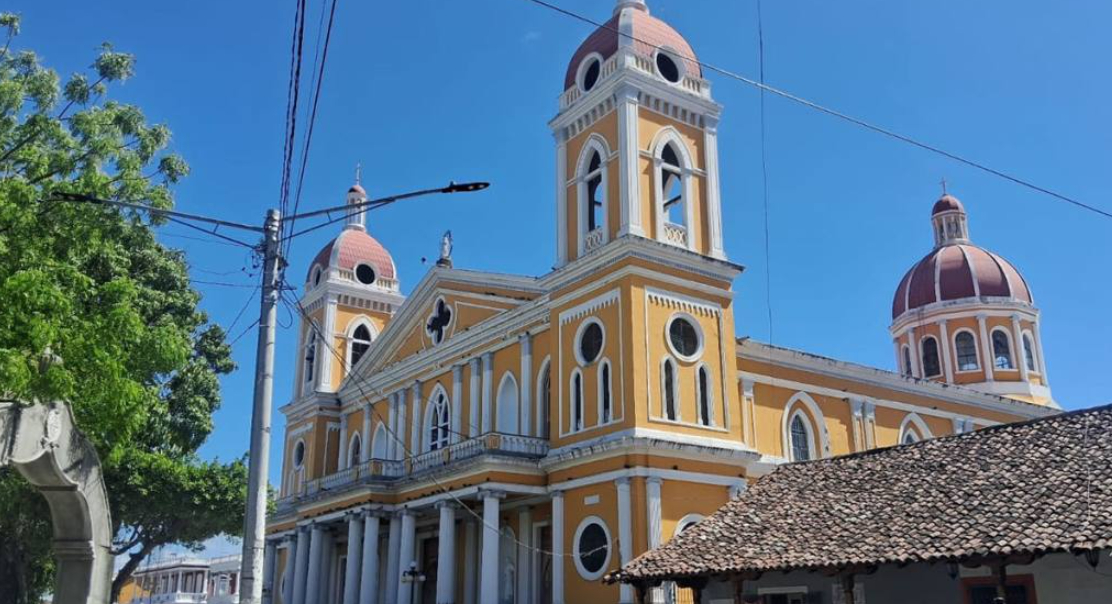
Los indicadores turísticos de Nicaragua mantienen un comportamiento positivo con un crecimiento del dos por ciento entre enero y agosto respecto a igual período del año anterior. El Instituto Nicaragüense de Turismo reportó 278 mil 937 visitantes internacionales entre enero y marzo de 2026. Estados Unidos lideró el origen.
Según los datos preliminares de INTUR, los turistas estadounidenses representan el 34% del total de visitantes, seguidos por centroamericanos con un 28% y europeos con un 15%. Los destinos más visitados durante el trimestre fueron Granada, San Juan del Sur, Isla de Ometepe y la Ruta del Café en el norte del país. La ocupación hotelera promedio en estos destinos alcanzó el 72%, cinco puntos por encima del mismo período de 2025.
El director de INTUR, Anasha Campbell, atribuyó el crecimiento a la campaña de promoción internacional lanzada en octubre de 2025 y a la ampliación de rutas aéreas desde Miami, Houston y San Salvador. La aerolínea Avianca incrementó la frecuencia de vuelos hacia Managua, mientras que Copa Airlines reactivó su ruta directa desde Ciudad de Panamá con cuatro frecuencias semanales.
El sector turístico generó aproximadamente 287 millones de dólares en ingresos durante los primeros tres meses del año, según proyecciones del Banco Central de Nicaragua. Los rubros de mayor facturación fueron hospedaje (38%), alimentos y bebidas (29%) y transporte (18%). Pequeñas empresas familiares de hospedaje en Granada y León reportaron ocupaciones superiores al 80% durante Semana Santa.
La Asociación Nicaragüense de Agencias de Viajes (ANAV) prevé que la tendencia de crecimiento se mantenga durante el segundo trimestre, impulsada por la temporada de vacaciones de verano en Estados Unidos y las celebraciones patronales de julio. INTUR anunció la participación de Nicaragua en la feria internacional de turismo de Madrid, programada para octubre de 2026.
Granada y León concentran la mayor oferta hotelera del país, según datos del sector turístico nicaragüense, con una amplia variedad de establecimientos que van desde hostales económicos hasta hoteles boutique y resorts de lujo que atienden tanto al turismo nacional como al extranjero. El crecimiento del sector turístico en Nicaragua responde a múltiples factores, entre ellos la promoción internacional del país como destino cultural, ecológico y de aventura, así como la mejora en la conectividad aérea y terrestre que facilita el desplazamiento de visitantes hacia los principales polos turísticos.
El INTUR ha implementado estrategias de promoción en ferias internacionales, ruedas de negocios y campañas digitales que destacan los atractivos de Nicaragua, incluyendo sus colonias históricas, sus reservas naturales, sus playas del Pacífico y del Caribe, y su gastronomía tradicional. El turismo representa una de las fuentes de empleo más importantes para la economía nicaragüense, generando ingresos directos en sectores como hospedaje, alimentación, transporte, artesanías y servicios de guía turístico.
Los departamentos de Granada, León, Rivas y la Región Autónoma de la Costa Caribe Sur son los que mayor crecimiento han registrado en términos de llegadas de visitantes y de inversión en infraestructura turística. Sin embargo, el sector enfrenta desafíos como la necesidad de capacitación de personal, la mejora de servicios básicos en zonas turísticas y la implementación de prácticas sostenibles que garanticen la conservación de los recursos naturales y culturales que constituyen el principal atractivo del país para los visitantes extranjeros y nacionales.
La codirectora del Instituto Nicaragüense de Turismo (Intur), Mara Stotti, explicó al boletín Informe Pastrán que las cifras acumuladas hasta agosto reflejan una evolución favorable y expresó expectativas de que el país cierre el año con resultados positivos. Señaló que Nicaragua mantiene una agenda permanente de promoción internacional mediante presentaciones de destino en distintos mercados de la región, considerados importantes emisores de visitantes debido a su cercanía geográfica.
Como parte de esa estrategia, Nicaragua participará próximamente en actividades de promoción turística en Costa Rica y Panamá, con el propósito de establecer contactos con turoperadores y contribuir al incremento del flujo de visitantes. La codirectora de Intur destacó que Costa Rica constituye el segundo principal emisor de turistas hacia Nicaragua, después de Estados Unidos, por lo que representa un mercado de particular interés para las acciones promocionales.
Asimismo, comentó que Canadá se encuentra entre los mercados que han mostrado expansión durante este año y el anterior. En ese país, el Intur desarrolla presentaciones de destino en coordinación con la agencia de promoción turística de Centroamérica. Stotti destacó que el inicio del invierno canadiense representa una oportunidad para Nicaragua, debido a que durante esa temporada los viajeros buscan destinos con temperaturas cálidas y alternativas de sol y playa.
En síntesis, el dinamismo de la actividad económica se ha ubicado en la producción de los servicios donde se genera a su vez más empleo y con mejores remuneraciones. De ahí se conjuga el estancamiento con distribución, donde sin duda han tenido mucho que ver los arreglos colectivos de salarios que se realizaron en base a otras perspectivas de inflación y crecimiento económico. El dinamismo económico principal deberá provenir de la producción material, que genera los eslabones de demanda y oferta para empujar al resto y aumentar el PIB global, el empleo y los ingresos en forma sostenible.
Nicaragua registra crecimiento del turismo en 2026
Los indicadores turísticos de Nicaragua mantienen un comportamiento positivo con un crecimiento del dos por ciento entre enero y agosto respecto a igual período del año anterior. El Instituto Nicaragüense de Turismo reportó 278 mil 937 visitantes internacionales entre enero y marzo de 2026. Estados Unidos lideró el origen.
Según los datos preliminares de INTUR, los turistas estadounidenses representan el 34% del total de visitantes, seguidos por centroamericanos con un 28% y europeos con un 15%. Los destinos más visitados durante el trimestre fueron Granada, San Juan del Sur, Isla de Ometepe y la Ruta del Café en el norte del país. La ocupación hotelera promedio en estos destinos alcanzó el 72%, cinco puntos por encima del mismo período de 2025.
El director de INTUR, Anasha Campbell, atribuyó el crecimiento a la campaña de promoción internacional lanzada en octubre de 2025 y a la ampliación de rutas aéreas desde Miami, Houston y San Salvador. La aerolínea Avianca incrementó la frecuencia de vuelos hacia Managua, mientras que Copa Airlines reactivó su ruta directa desde Ciudad de Panamá con cuatro frecuencias semanales.
El sector turístico generó aproximadamente 287 millones de dólares en ingresos durante los primeros tres meses del año, según proyecciones del Banco Central de Nicaragua. Los rubros de mayor facturación fueron hospedaje (38%), alimentos y bebidas (29%) y transporte (18%). Pequeñas empresas familiares de hospedaje en Granada y León reportaron ocupaciones superiores al 80% durante Semana Santa.
La Asociación Nicaragüense de Agencias de Viajes (ANAV) prevé que la tendencia de crecimiento se mantenga durante el segundo trimestre, impulsada por la temporada de vacaciones de verano en Estados Unidos y las celebraciones patronales de julio. INTUR anunció la participación de Nicaragua en la feria internacional de turismo de Madrid, programada para octubre de 2026.
Granada y León concentran la mayor oferta hotelera del país, según datos del sector turístico nicaragüense, con una amplia variedad de establecimientos que van desde hostales económicos hasta hoteles boutique y resorts de lujo que atienden tanto al turismo nacional como al extranjero. El crecimiento del sector turístico en Nicaragua responde a múltiples factores, entre ellos la promoción internacional del país como destino cultural, ecológico y de aventura, así como la mejora en la conectividad aérea y terrestre que facilita el desplazamiento de visitantes hacia los principales polos turísticos.
El INTUR ha implementado estrategias de promoción en ferias internacionales, ruedas de negocios y campañas digitales que destacan los atractivos de Nicaragua, incluyendo sus colonias históricas, sus reservas naturales, sus playas del Pacífico y del Caribe, y su gastronomía tradicional. El turismo representa una de las fuentes de empleo más importantes para la economía nicaragüense, generando ingresos directos en sectores como hospedaje, alimentación, transporte, artesanías y servicios de guía turístico.
Los departamentos de Granada, León, Rivas y la Región Autónoma de la Costa Caribe Sur son los que mayor crecimiento han registrado en términos de llegadas de visitantes y de inversión en infraestructura turística. Sin embargo, el sector enfrenta desafíos como la necesidad de capacitación de personal, la mejora de servicios básicos en zonas turísticas y la implementación de prácticas sostenibles que garanticen la conservación de los recursos naturales y culturales que constituyen el principal atractivo del país para los visitantes extranjeros y nacionales.
La codirectora del Instituto Nicaragüense de Turismo (Intur), Mara Stotti, explicó al boletín Informe Pastrán que las cifras acumuladas hasta agosto reflejan una evolución favorable y expresó expectativas de que el país cierre el año con resultados positivos. Señaló que Nicaragua mantiene una agenda permanente de promoción internacional mediante presentaciones de destino en distintos mercados de la región, considerados importantes emisores de visitantes debido a su cercanía geográfica.
Como parte de esa estrategia, Nicaragua participará próximamente en actividades de promoción turística en Costa Rica y Panamá, con el propósito de establecer contactos con turoperadores y contribuir al incremento del flujo de visitantes. La codirectora de Intur destacó que Costa Rica constituye el segundo principal emisor de turistas hacia Nicaragua, después de Estados Unidos, por lo que representa un mercado de particular interés para las acciones promocionales.
Asimismo, comentó que Canadá se encuentra entre los mercados que han mostrado expansión durante este año y el anterior. En ese país, el Intur desarrolla presentaciones de destino en coordinación con la agencia de promoción turística de Centroamérica. Stotti destacó que el inicio del invierno canadiense representa una oportunidad para Nicaragua, debido a que durante esa temporada los viajeros buscan destinos con temperaturas cálidas y alternativas de sol y playa.
